La Guardia di Finanza di Barletta-Andria-Trani ha messo a punto una metodologia per scovare partite IVA inattive e pericolose, prevenendo frodi fiscali e tutelando l'economia locale.
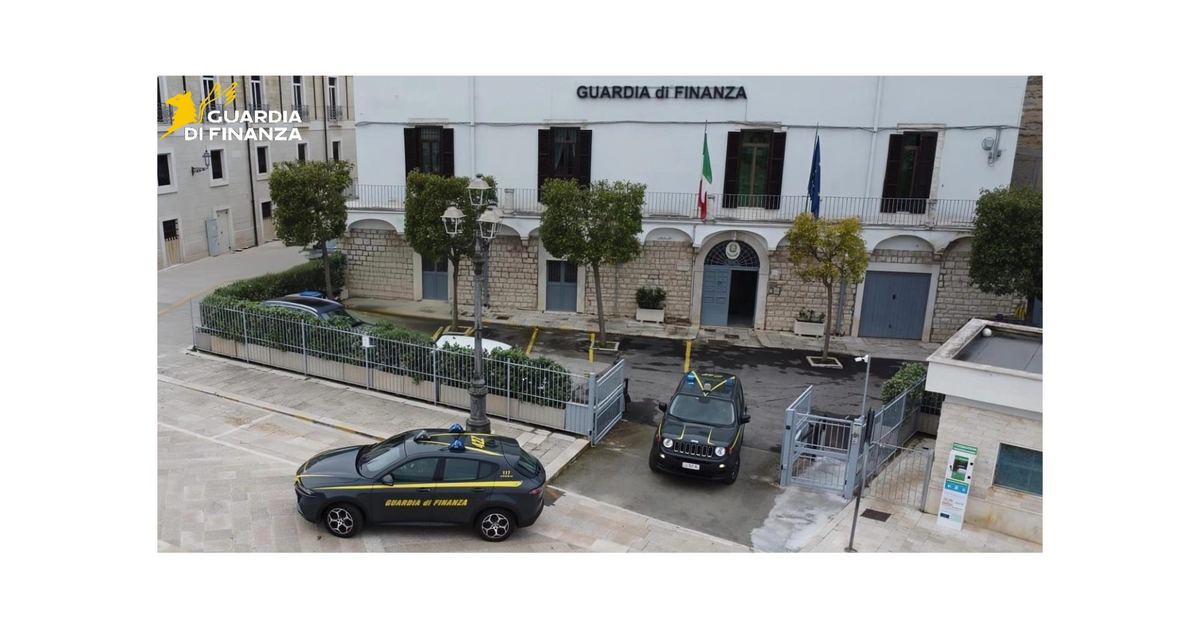 I Finanzieri del Comando Provinciale di Barletta-Andria-Trani, nell’ambito delle funzioni attribuite al Corpo in materia di ricerca e prevenzione di fenomeni illeciti connotati da elevata perniciosità sul piano fiscale, hanno elaborato una metodologia operativa funzionale all’individuazione di partite IVA, con sede legale nella circoscrizione della Provincia, connotate da elevati indici di rischio, quali: inoperatività aziendale da almeno tre esercizi finanziari, titolarità di ingenti debiti verso l’Erario mai onorati, ricorrenza di ulteriori elementi di rischio, tra i quali l’esistenza di precedenti giudiziari di specifica matrice lucrogenetica dei rappresentanti legali.
Tale metodologia ha lo scopo di prevenire ulteriori fenomeni illeciti perpetrabili attraverso partite IVA inoperative, quali l’emissione di fatture per operazioni inesistenti, l’indebita percezione di erogazioni pubbliche (crediti d’imposta, finanziamenti, contributi), nonché il riciclaggio di proventi derivanti da attività delittuose. Attraverso tale analisi predittiva, condotta dalla Compagnia di Trani, è stato possibile individuare 58 imprese ad alto rischio frode nel territorio che, in assenza di un tempestivo e incisivo intervento delle Fiamme Gialle, avrebbero potuto alterare la concorrenza, arrecando ulteriori danni alle casse dello Stato e alterando l’ordine pubblico economico della provincia, alterando la libera concorrenza.
La pericolosità delle partite IVA selezionate è stata confermata dalla titolarità di debiti multimilionari nei confronti dell’Erario, nonché, in taluni casi, la gestione delle stesse a opera di rappresentanti legali con precedenti giudiziari specifici, tra i quali fatti di truffa, ricettazione e bancarotta fraudolenta. L’azione della Polizia Economico Finanziaria a carattere preventivo è stata resa possibile attraverso l’utilizzo di uno strumento recentemente introdotto nella legislazione tributaria, per effetto del quale è stata avanzata richiesta all’Agenzia delle Entrate di disporre la cessazione della partita IVA delle imprese segnalate, l’esclusione dalla banca dati dei soggetti passivi che effettuano operazioni intracomunitarie (VIES) e l’applicazione delle sanzioni amministrative per un ammontare complessivo di 174.000 euro.
Il provvedimento ha consentito sia di prevenire l’impiego delle partite IVA segnalate per la commissione di condotte illecite, sia di imporre l’apertura di una nuova partita IVA esclusivamente dietro presentazione di una fideiussione bancaria del valore di almeno 50.000 euro. All’esito del monitoraggio, sono stati disposti: 12 provvedimenti di cessazione di P.IVA a rischio frode ai sensi dell’articolo 35 co. 15 bis 1 del D.P.R. 633/1972, 36 provvedimenti di cessazione di P.IVA d’ufficio, 10 cessazioni di Partita Iva operate dal contribuente.